

Els ingressos anuals de 107.6 mil milions AMCO llançaran un pla per tancar quatre fàbriques i dividir el negoci de begudes nord -americanes.
El vespre del 14 d’agost de Beijing Time, AMCO, un proveïdor mundial mundial de solucions múltiples de substrat multi-substrat i suaus, va publicar el seu informe de rendiment financer per a l’exercici finalitzat el 30 de juny de 2025. L’informe demostra que impulsat per l’èxit d’integració de les empreses relacionades amb Berry International, la companyia va aconseguir un fort creixement del rendiment durant el fiscal 2025, amb increments de dos ingressos i beneficis.
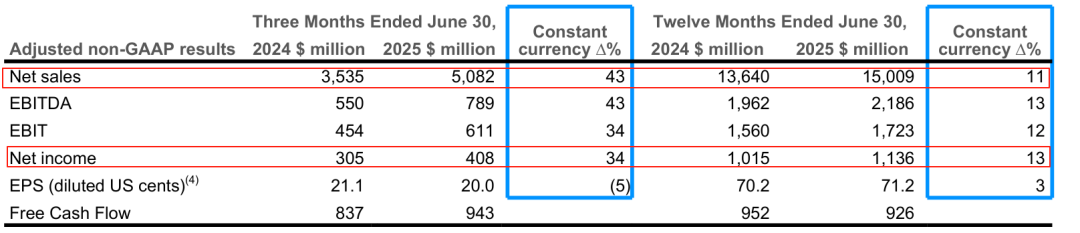
Vendes netes: amb 15.009 mil milions de dòlars americans (aproximadament 107.600 milions de iuans), un augment interanual del 10% segons els criteris de la denúncia. Si s’exclouen els efectes adversos de les fluctuacions del tipus de canvi, es calcula a un tipus de canvi fix, el creixement interanual serà de l’11%. Val la pena assenyalar que inclou aproximadament 1.500 milions de dòlars en vendes generades per l’adquisició i, si es dedueixen els factors de desinversió d’actius, el creixement de les vendes aportat per l’adquisició és d’aproximadament un 10%. El creixement restant interanual es deu principalment a l'impacte positiu d'aproximadament l'1% aportat per la transferència de l'augment dels costos de matèries primeres.
Volum de vendes i preu: el volum anual de vendes va augmentar aproximadament un 1% interanual. No obstant això, el preu i la combinació de productes van tenir un impacte negatiu d'aproximadament un 1% en el rendiment, principalment a causa d'una disminució de les vendes de categories sanitàries d'alt valor durant la primera meitat de l'any.
Rendiment de beneficis: EBIT ajustat va ser de 1.723 milions de dòlars, un augment interanual del 12% a tipus de canvi fix. Entre elles, les adquisicions van aportar aproximadament 195 milions de dòlars en EBIT (excloent les desinversions), un augment d’aproximadament el 13%. Malgrat l’impacte advers de la combinació de preus i productes, una forta rendibilitat i vendes més elevades van compensar parcialment aquest factor negatiu. El benefici net va ser de 1.136 mil milions de dòlars americans (aproximadament 8.2 mil milions de iuans), un augment interanual del 13% calculat a un tipus de canvi fix.
Realització de diversos departaments empresarials
01 Departament Global de Solucions de Packaging Flexible
Aquest departament inclou el negoci d'envasos flexibles existents d'AMCO i el recent adquirit negoci d'embalatges flexibles de Berry International.
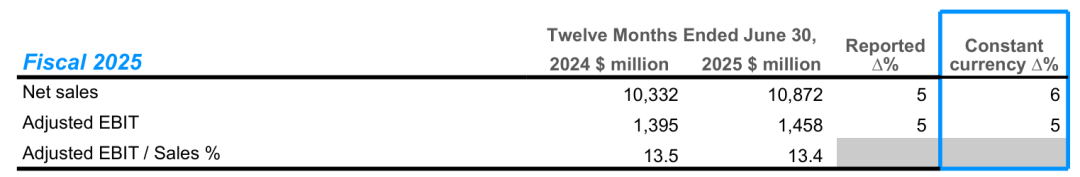
Vendes netes: 10.872 mil milions de dòlars americans (aproximadament 78 mil milions de iuans), un augment interanual del 5% segons els criteris d’informació. Es calcula a un tipus de canvi fix, el creixement interanual va ser del 6%, i les adquisicions van contribuir a aproximadament 410 milions de dòlars en vendes (excloent les desinversions d’actius), un augment d’aproximadament el 4%.
Altres canvis: el creixement restant es deu principalment a la transferència de costos de matèries primeres (aproximadament un 1% d’impacte positiu) i creixement de les vendes a totes les regions clau (aproximadament un 2% d’impacte positiu). No obstant això, a causa de la disminució de les vendes de la categoria sanitària durant el primer semestre de l'any, els preus i les combinacions de productes han tingut un impacte negatiu d'aproximadament l'1%.
Rendiment de beneficis: EBIT ajustat va ser de 1.458 mil milions de dòlars, un augment interanual del 5% en els tipus de canvi fixos. Entre elles, les adquisicions van aportar aproximadament 50 milions de dòlars (excepte les desinversions d’actius), un augment d’aproximadament el 3%. L’augment dels beneficis es deu principalment a l’augment del volum de vendes i al fort control de costos, compensant parcialment els efectes adversos del preu i la combinació de productes.
02 Departament Global de Solucions de Packaging Hard
Aquest departament inclou el negoci d'embalatge dur existent d'AMCO i el recent adquirit negoci internacional de consum internacional i nord -americà de Berry International.
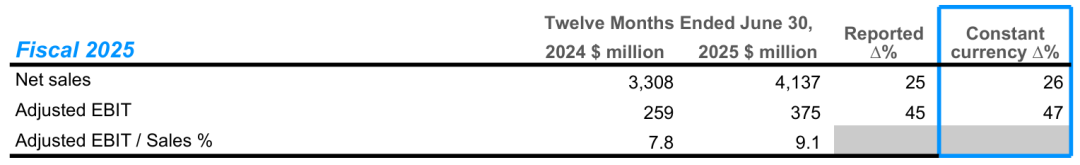
Vendes netes: 4.137 mil milions de dòlars americans (aproximadament 29.600 milions de iuans), un augment interanual del 25% segons els criteris d’informació. Es calcula a un tipus de canvi fix, el creixement interanual va ser del 26%, i les adquisicions van contribuir a aproximadament mil milions de dòlars en vendes (excepte les desinversions d’actius), un augment d’aproximadament el 31%.
Altres canvis: Les diferències restants són causades principalment per una disminució dels costos de matèries primeres, una disminució del 2% del volum de vendes i un impacte negatiu d’aproximadament el 2% en la combinació de preus i productes.
Rendiment de beneficis: l’EBIT ajustat va ser de 375 milions de dòlars, que representa un augment interanual d’aproximadament el 47% en tipus de canvi fixos. Entre ells, l’adquisició va aportar aproximadament 150 milions de dòlars (excloent la desinversió d’actius), amb un augment d’aproximadament el 57%. La diferència interanual dels beneficis reflecteix principalment l’impacte de la disminució de les vendes i l’augment dels costos del negoci de begudes nord-americanes a la segona meitat de l’any.
Interpretació d’executius i perspectives de futur
Durant la conferència de resultats de dijous, els executius d'AMCO van proporcionar una visió detallada de la seva actuació a partir del 30 de juny i els darrers desenvolupaments en la seva integració amb Berry International. Aquest trimestre, les vendes combinades de les empreses originals d’AMCO i Berry originals van disminuir un 1,7% interanual, inferiors al nivell pla previs anteriorment. Entre ells, els envasos durs van disminuir al voltant d’un 2%i els envasos suaus van disminuir al voltant d’un 1,5%. La companyia va atribuir la debilitat als reptes operatius del negoci de begudes nord -americanes i va reduir la despesa dels consumidors en aperitius, caramels i altres categories.
El conseller delegat Peter Konetsni va declarar que l’equip de lideratge de la companyia està completament en marxa i que la integració ha aportat avantatges importants. Ara AMCO pot proporcionar una solució d'embalatge completa, com ara proporcionar taps per a càpsules de cafè subministrades per Berry Original.
L’empresa se centrarà en les àrees de “alt creixement, de benefici elevat” per valor de 20 mil milions de dòlars, representant el 50% de la seva cartera de negocis bàsiques, inclosa la salut, la bellesa i el benestar, els aliments per a mascotes, els serveis alimentaris, els envasos de líquid i proteïnes. Mentrestant, la companyia té previst dividir el seu negoci de begudes nord -americanes; Integrar el negoci especial de contenidors; Combina els negocis d'envasos durs i suaus a Amèrica Llatina
El negoci de begudes nord-americanes de 1.500 milions de dòlars es va trobar amb problemes operatius a diverses fàbriques de gran rendiment aquest trimestre, amb la qual cosa es va augmentar els costos d’enviament i laboral. Konetsni va declarar candidats: "No estem satisfets amb el rendiment d'aquest negoci, ja que els clients s'enfronten a problemes de servei". La companyia ha nomenat un nou equip directiu i millorarà el rendiment mitjançant ajustaments de capacitat.
Des de la finalització de l’adquisició a l’abril, la companyia ha acomiadat aproximadament 200 empleats, va tancar una fàbrica i va iniciar plans de tancament per a quatre fàbriques addicionals. Al mateix temps, la companyia s'ha bloquejat en empreses amb una correlació feble i vendes totals d'aproximadament mil milions de dòlars, que es poden optimitzar mitjançant la desinversió d'actius, la reestructuració o les empreses conjuntes en el futur.
El director financer Michael Casamanto va declarar que, donat l’entorn macroeconòmic i la incertesa tarifària, la companyia preveu que les vendes es mantinguin en gran mesura inalterades durant l’exercici del 2026. Els objectius financers inclouen la duplicació de fluxos de caixa gratuïts fins a 1.8-1.900 milions de dòlars; El benefici ajustat per acció va augmentar un 12% -17%; Les despeses de capital són aproximadament entre 850 i 900 milions de dòlars americans. L’objectiu d’integrar sinergies és aconseguir 260 milions de dòlars en l’exercici 2026 i 650 milions de dòlars el tercer any.
En general, l’informe de rendiment d’AMCO per a l’exercici 2025 demostra clarament com una adquisició estratègica amb èxit pot convertir -se en el motor bàsic per al desenvolupament de LeapFrog de l’empresa.
L’adquisició és l’absolut protagonista del creixement: tant pel que fa a vendes com en beneficis, l’adquisició del negoci de Berry International ha contribuït a la gran majoria del creixement incremental, especialment al departament d’embalatge dur, el sorprenent creixement del 47% de beneficis està gairebé completament impulsat per les fusions i adquisicions. Això posa de manifest l’èxit inicial de l’estratègia d’Anmco d’expandir ràpidament la quota de mercat i l’escala empresarial a través del creixement exterior.
El creixement intern s’enfronta als reptes: Després de la cedència de l’impacte de les adquisicions, l’impuls de creixement intern de la companyia s’ha aplanat lleugerament. El creixement global de vendes d’aproximadament l’1% indica una demanda moderada del mercat, mentre que la disminució de les vendes de categories mèdiques d’alt valor ha pressionat sobre la cartera de productes i la rendibilitat. Això indica que, tot i que gaudeix dels avantatges de les fusions i adquisicions, la companyia encara ha de centrar -se en la vitalitat del creixement orgànic del seu negoci principal.
Future Focus en la integració i la col·laboració: tant els informes financers com les declaracions del CEO se centren en el "efecte sinergètic" de les futures històries de creixement. El benefici previst per acció del 12% -17% per a l'exercici 2026 es basa en la confiança en la integració amb èxit, la reducció de costos i la venda creuada. La clau de l'any que ve serà si AMCO pot traduir de manera eficient aquest model esperat en dades financeres tangibles.
En general, l'informe de l'exercici 2025 d'AMCO descriu un model per assolir el desenvolupament de LeapFrog mitjançant fusions i adquisicions amb èxit. Els reptes i oportunitats futurs per a l’empresa conviuen a com integrar de manera eficient les noves empreses, desencadenar el potencial col·laboratiu plenament i optimitzar contínuament la seva cartera de productes bàsics per valor de 20.000 milions de dòlars per mantenir una posició líder en el mercat constant.