

El benefici net de Yinglian Co. augmenta un 1573%: la història darrere del canvi d'"Altes-apostes" dels envasos metàl·lics a les noves energies
Yinglian Co., Ltd. (002846) va divulgar recentment el seu informe Q3 2025, que mostra que l'empresa va aconseguir uns ingressos operatius d'1.648 milions de iuans en els tres primers trimestres, un 10,68% més que-interanual-; El benefici net atribuïble als accionistes va ser de 35,378 milions de iuans, un augment impressionant del 1572,67% interanual-sobre-interanual, que va convertir les pèrdues en guanys. El flux d'efectiu net de les activitats operatives va ser de 235 milions de iuans, amb un augment del 5112% interanual-sobre-interanual, cosa que aparentment sembla ser un "gir notable".
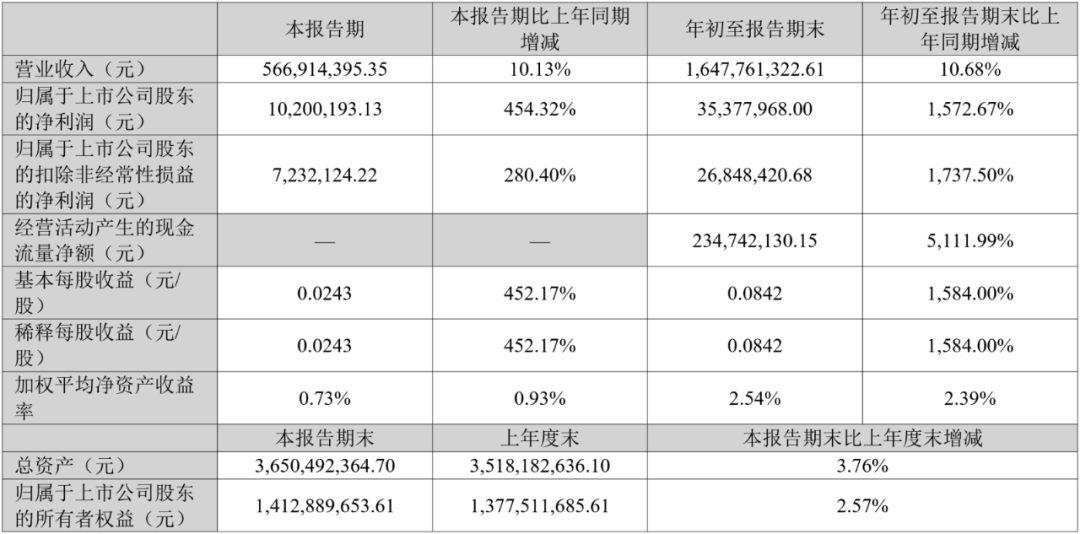
Tanmateix, si s'analitza l'estructura de beneficis, val la pena vigilar la sostenibilitat d'aquest alt creixement. El marge de benefici brut de l'empresa va ser només del 12,56%, un augment d'1,81 punts percentuals respecte a l'any anterior, però encara inferior al nivell mitjà de la majoria de companys (com ara un 15%-18% per a les accions d'Orijin i Jihong); El marge de benefici net és només del 2,0%, cosa que indica que el negoci principal encara està dominat per la competència de baix benefici.
Durant el període, les despeses van assolir els 169 milions de iuans, un augment de 22,5 milions de iuans-sobre-any, dels quals les despeses de vendes van augmentar un 29,21% i les de R+D un 24%, cosa que indica que l'empresa encara ha de mantenir el ritme de creixement amb una inversió elevada malgrat el creixement limitat dels ingressos. Si el creixement dels ingressos es desaccelera, aquesta estructura de despeses es convertirà en una nova càrrega de beneficis.
Nova energia transfronterera:-un joc de risc d'inversió elevat
Durant el període d'informe, la companyia va centrar el seu enfocament estratègic en el camp dels nous materials energètics, planejant invertir 3.089 milions de iuans per construir un projecte de col·lectors de corrent compost, que inclou una capacitat de producció anual de 100 milions de metres quadrats de paper d'alumini compost i 500 milions de metres quadrats de paper de coure compost. Actualment, només s'han construït 5 línies de producció de paper d'alumini compost i 5 de làmines de coure, i els productes encara es troben en fase de prova dels clients de bateries d'alimentació.
El col·lector de corrent compost és un component clau de les bateries de liti, que té avantatges tant lleugers com de seguretat, i és considerat com una nova generació de materials per líders com CATL i BYD. Tanmateix, aquest camp té un llindar tècnic elevat, un cicle de verificació llarg i un cicle de recuperació més llarg. Segons l'escala d'inversió prevista existent, 3.089 milions de iuans són gairebé equivalents a 1,5 vegades els ingressos operatius de les accions de Yinglian el 2024 i el 85% dels actius totals de l'empresa. En absència de patents bàsiques i veu de la indústria, aquest "estil d'apostes" trans-transfronterer comportarà un fort capital i una pressió d'execució.
Més important encara, la competència actual al mercat nacional de paper de coure de bateries de liti és ferotge. El 2025, s'espera que la capacitat de producció nacional de paper de coure de la bateria de liti superi els 16.000 milions de metres quadrats i la taxa d'utilització de la capacitat és inferior al 70%. Les empreses líders Putailai, Jiayuan Technology, Nord accions, etc. tenen avantatges evidents en la certificació del client i el cost d'escala, i si les accions Yinglian són difícils d'aconseguir ràpidament la producció massiva de productes, s'enfrontaran al dilema d'"entrar al mercat".
El principal negoci d'envasos es va expandir, però el sostre del mercat s'acostava
A més del nou projecte energètic, l'empresa també va invertir 918 milions de iuans per construir una base de fabricació de tapes de--obertura fàcil d'obrir, que va començar oficialment el 13 d'octubre, i té previst millorar la capacitat de producció i el nivell de procés mitjançant línies de producció intel·ligents. Yinglian és un dels actors importants de la indústria nacional de tapes fàcils d'obrir--, amb clients que cobreixen els camps d'aliments, begudes i llaunes químiques.
No obstant això, des de la perspectiva de les tendències de la indústria, els envasos metàl·lics han entrat en l'etapa de competència en accions. Segons dades de l'Institut d'Investigació de la Indústria Empresarial de la Xina, la mida del mercat nacional de tapes metàl·liques fàcils d'obrir--serà d'uns 35.000 milions de iuans el 2024, amb una taxa de creixement anual inferior al 3%. Al mateix temps, les restriccions de protecció del medi ambient són cada cop més estrictes, els preus de l'alumini fluctuen amb freqüència i la tendència de substitució dels plàstics degradables i els envasos basats en paper-s'accelera. Tot i que el negoci principal tradicional de les accions de Yinglian encara és estable, és difícil suportar un creixement elevat. Continuar ampliant la producció en un entorn de creixement limitat de la demanda pot provocar una disminució de la utilització de la capacitat i un retard en el retorn de la inversió.
Operació de capital freqüent i alta dependència del finançament
Davant la gran inversió, l'empresa va optar per recaptar fons a través del mercat de capitals. El setembre de 2025, el consell d'administració de l'empresa va deliberar i va aprovar el pla d'emetre accions A-per a objectius específics, amb la intenció de recaptar no més d'1.500 milions de iuans, i els fons s'utilitzaran principalment per a projectes de col·leccionistes actuals i projectes de cobertura fàcils d'-{-obrir. Al mateix temps, la seva filial -de propietat total, Shantou Yinglian, va presentar el Fons d'inversió tecnològica de la indústria immobiliària de Guangdong Guangdong, amb el primer lot de 45 milions de iuans i una participació màxima del 15,63% en el futur.
Però darrere d'aquestes accions de capital hi ha la pressió continuada del flux de caixa de les empreses. Al final del tercer trimestre, la ràtio d'actiu-passiu de l'empresa era del 59,8%, un augment de prop de 8 punts percentuals respecte al 2023. L'augment significatiu del flux d'efectiu operatiu prové principalment de la millora del cicle de pagament, més que de l'augment substancial del benefici principal. Si es bloqueja la col·locació privada o es retarda la devolució del projecte, les accions de Yinglian poden enfrontar-se al doble risc d'un flux d'efectiu ajustat i d'expansió del deute.
Reptes de gestió sota el govern familiar
L'estructura de govern de les accions de Yinglian encara mostra característiques familiars evidents. El controlador real, Weng Weiwu, té el 40,89% de les accions, formant una relació d'acció concertada amb el director general Weng Baojia i altres membres de la família. El sou de Weng Baojia el 2024 serà d'1,11 milions de iuans, i el president Weng Weiwu serà de 780.000 iuans, i els dos controlaran diverses filials al mateix temps. La gestió familiar és bona per estabilitzar el control, però també pot debilitar els equilibris interns i la transparència.
A més, l'empresa compta amb més de 700 "riscos Sky Eye" a la seva pròpia i a l'entorn, la majoria dels quals són advertències comercials generals, però reflecteixen els seus riscos potencials en la gestió financera, contractual i de litigis. Davant dels plans d'inversió de milers de milions de iuans, l'estandardització dels mecanismes de govern és especialment crítica.
L'entorn extern s'està endurint i la finestra de transformació és limitada
Des d'una perspectiva macro, el "nou somni d'energia" de Yinglian Co., Ltd. es troba actualment en una fase d'ajust racional després d'un pic en el cicle. Segons les dades de GGII, s'espera que la taxa de creixement de la capacitat instal·lada de la Xina per a bateries d'energia caigui fins al 18% el 2025, molt per sota del 48% el 2023. Les despeses de capital de la indústria generalment s'estan contraint i l'aprovació de nous projectes s'està tornant més estricte. En aquest entorn, si el projecte de col·leccionista de corrent compost de Yinglian Co., Ltd. no pot aconseguir ràpidament la producció en massa i assegurar els clients, s'enfrontarà a la difícil situació d'alta inversió però de rendiments lents.
Al mateix temps, el negoci d'envasos metàl·lics està sota la doble pressió de la disminució de les comandes internacionals i l'augment dels costos. Durant el primer semestre del 2025, les exportacions d'envasos metàl·lics de la Xina van caure un 8,4%-interanual-, la qual cosa va obligar algunes petites i mitjanes empreses-a reduir la producció. Tot i que el mercat tradicional de Yinglian Co., Ltd es manté relativament estable, el marge de creixement és limitat.
Conclusió: darrere de l'augment dels beneficis hi ha una aposta intersectorial d'alt risc--.
El rendiment explosiu de Yinglian Co., Ltd. durant els tres primers trimestres del 2025 sembla més un repunt estructural que no pas un canvi qualitatiu en la rendibilitat. L'alta-inversió i alt-disposició de risc en les noves energies, combinada amb un creixement feble dels negocis tradicionals, situa aquesta empresa de fabricació amb un valor de mercat de desenes de milers de milions en una cruïlla estratègica de transició.
Des d'envasos metàl·lics fins a nous materials energètics, el camí de Yinglian Co., Ltd. és ambiciós però ple d'incertesa. Que l'alt creixement actual es pugui mantenir depèn no només del progrés de la producció del projecte, sinó també de la seva capacitat per implementar tecnologia, gestionar les finances i governar de manera eficaç. En els propers anys, l'empresa pot sospesar repetidament la "innovació" contra l'"estabilitat", i aquesta aposta transversal-sectorial està lluny d'arribar a un resultat decisiu.